
A Reforma Tributária exige atenção dos engenheiros e das empresas de engenharia na elaboração de propostas e contratos, pois os serviços profissionais podem ter redução de 30% das alíquotas do IBS e da CBS, enquanto a execução de obras pode alcançar redução de 50%, conforme a natureza da operação e os requisitos legais aplicáveis.
O art. 127, XI, da LC nº 214/2025 prevê redução de 30% das alíquotas do IBS e da CBS para serviços de engenheiros e agrônomos, abrangendo, em princípio, atividades intelectuais vinculadas à habilitação profissional, como projetos, pareceres, laudos e consultoria técnica, observados os requisitos legais.
A REDUÇÃO DE 30% EXIGE O CUMPRIMENTO DE REQUISITOS
Para a pessoa física, os serviços devem estar vinculados à sua habilitação profissional; para a pessoa jurídica, a redução exige o cumprimento cumulativo dos requisitos do art. 127, § 1º, II, não bastando ter engenheiros como sócios ou registro no conselho profissional.
Exige-se que os sócios tenham habilitação vinculada aos objetivos sociais, que a sociedade não tenha pessoa jurídica como sócia nem participe de outra pessoa jurídica e que exerça apenas atividades compatíveis com as habilitações dos sócios, os quais devem prestar diretamente os serviços da atividade-fim, admitido o auxílio de colaboradores.
QUANDO O CONTRATO ENVOLVE EXECUÇÃO DE OBRA
A execução de serviços de construção civil integra o regime específico de bens imóveis, conforme o art. 252, V, sujeitando-se à redução de 50% das alíquotas do IBS e da CBS prevista no art. 261, ressalvadas as hipóteses com disciplina própria.
Obras por administração, empreitada ou subempreitada, assim como reformas, reparações, conservação e instalações incorporadas ao imóvel, exigem análise do escopo efetivo para seu enquadramento como serviços de construção civil no regime imobiliário, não bastando a denominação “serviços de construção civil” no contrato ou na nota fiscal.
Elaborar um projeto estrutural, prestar consultoria ou acompanhar tecnicamente uma obra não equivale a assumir sua execução, pois são obrigações distintas, cujo enquadramento nos respectivos regimes legais deve ser demonstrado pela documentação contratual.
O gerenciamento técnico exige verificar se o contratado presta serviço intelectual de planejamento, coordenação e acompanhamento ou assume a execução da obra por administração, pois a denominação “gerenciamento”, por si só, não define o enquadramento.
QUAL SERIA A DIFERENÇA NAS ALÍQUOTAS?
Adotando exclusivamente como hipótese uma alíquota combinada de 26,5%, os resultados seriam:
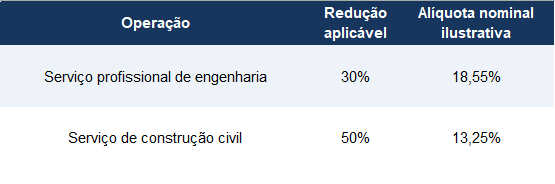
O art. 475, § 11, não fixa a alíquota combinada em 26,5%, mas prevê revisão legislativa caso a estimativa das alíquotas de referência para 2033 supere esse percentual; portanto, os números apresentados são simulações, sujeitas às alíquotas efetivamente aplicáveis e ao cronograma de transição.
A alíquota nominal não se confunde com a carga tributária efetiva, pois os percentuais indicam a incidência sobre a base da operação antes dos créditos e das demais regras aplicáveis, sendo vedada a soma ou a aplicação sucessiva das reduções de 30% e 50% à mesma operação.
CONTRATOS E PROPOSTAS PRECISAM REFLETIR O SERVIÇO REALIZADO
Empresas que elaboram projetos e executam obras devem revisar suas contratações, identificando e valorando as prestações distintas conforme a realidade, com coerência entre proposta, contrato, responsabilidade técnica, medições e documentos fiscais, pois a separação meramente formal não assegura tratamento tributário diferente.
As simulações devem considerar o regime tributário do prestador, distinguindo, no Simples Nacional, o recolhimento do IBS e da CBS dentro do DAS da opção pelo regime regular desses tributos, sem aplicar automaticamente os percentuais ilustrativos à tributação unificada.
A execução de obras por empreitada por empresas de engenharia submete-se ao regime específico de bens imóveis, conforme o art. 252, V, da LC nº 214/2025, com redução de 50% das alíquotas do IBS e da CBS.
Portanto, um mesmo grupo pode obter receitas de projetos com redução de 30%, observados os requisitos legais, e de execução de obras com redução de 50%, o que exige identificar e segregar adequadamente as atividades nos contratos, nas notas fiscais e, quando justificável, em CNPJs distintos, considerando os possíveis efeitos financeiros.
Assim, para os engenheiros o cuidado começa antes da emissão da nota fiscal, com a definição precisa do objeto contratado, a verificação dos requisitos do benefício e o cálculo de seus efeitos na formação do preço, pois o enquadramento correto evita recolhimentos indevidos e reduções sem respaldo legal, protegendo a margem e a segurança das operações.
O SHIBATA ADVOGADOS permanece à disposição para auxiliar as construtoras na avaliação e correta aplicação desse entendimento.