
O Tribunal de Contas da União – TCU calculou em 11,3%[1] a alíquota de referência da CBS, contribuição que substituirá o PIS e a Cofins em 2027, mas sua fixação depende de resolução do Senado Federal, razão pela qual este artigo examina os possíveis impactos caso esse percentual seja confirmado, sem tratá-lo, ainda, como a alíquota definitiva.
Para as construtoras que atuam na área de infraestrutura, a comparação dos percentuais atuais com a futura CBS exige a análise de cada receita e dos custos de cada contrato, pois uma mesma construtora pode ter receitas sujeitas às sistemáticas cumulativa e não cumulativa do PIS/Cofins, com impactos distintos na transição.
PONTO DE PARTIDA: QUANTO A CONSTRUTORA RECOLHE HOJE?
Nas situações submetidas às alíquotas gerais, a comparação pode ser organizada assim:
| PIS/Cofins: comparação das sistemáticas | ||
| PIS/Cofins | Alíquota | Tratamento dos créditos |
| Cumulativa | 3,65% | Sem desconto dos créditos próprios da sistemática não cumulativa |
| Não cumulativa | 9,25% | Possibilidade de descontar créditos, conforme as regras legais |
Essa distinção é especialmente relevante na construção, pois estar no lucro real não significa que todas as receitas da empresa estejam sujeitas ao PIS/Cofins não cumulativo, uma vez que as receitas de execução de obras por administração, empreitada ou subempreitada têm tratamento cumulativo previsto na legislação, enquanto outras podem seguir a não cumulatividade, o que exige identificar a atividade e o contrato que originam cada receita.
POR QUE 9,25% EQUIVALEM A 10,19% “POR FORA”?
No modelo simplificado dessa comparação, o PIS e a Cofins estão incluídos no preço sobre o qual são calculados, enquanto a CBS não integrará sua própria base de cálculo, razão pela qual os percentuais precisam ser comparados sobre bases equivalentes.
Em uma operação de R$ 100,00 sujeita a PIS/Cofins de 9,25%, as contribuições representam R$ 9,25, restando R$ 90,75, de modo que os mesmos R$ 9,25 correspondem a 10,19% desse valor sem as contribuições.
Para se chegar na alíquota de 10,19%, a fórmula é a seguinte:
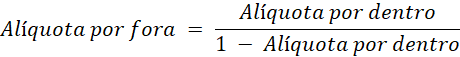
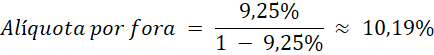
Aplicando o mesmo raciocínio às duas sistemáticas:
| PIS/Cofins: equivalência por fora | ||
| Sistemática | PIS/Cofins incluídos no preço (por dentro) | Equivalente sobre o valor sem PIS/Cofins (por fora) |
| Cumulativa | 3,65% | 3,79% |
| Não cumulativa | 9,25% | 10,19% |
| Por dentro: a alíquota incide sobre o preço, que inclui o próprio tributo. Por fora: incide sobre o preço sem o tributo. | ||
Essas equivalências são matemáticas e desconsideram créditos e outras particularidades da operação. Não representam a carga efetiva da construtora.
ATENÇÃO: A CONSTRUÇÃO CIVIL TEM REDUÇÃO PRÓPRIA
Confirmada a alíquota de referência de 11,3%, a redução transitória de 0,1 ponto percentual prevista para 2027 e 2028 levaria a alíquota geral da CBS a 11,2%, sobre a qual incidiria a redução de 50% aplicável aos serviços de construção civil abrangidos pelo regime específico de bens imóveis, resultando em uma CBS de 5,6% por fora, antes dos créditos, observadas as demais regras aplicáveis.
Assim, uma receita de obra hoje, sujeita ao PIS/Cofins cumulativo, teria, nessa comparação simplificada, 3,79% por fora no sistema atual e 5,6% de CBS no cenário projetado, diferença que indica pressão potencial sobre o orçamento, mas não permite concluir, por si só, que haverá aumento equivalente da carga tributária, pois os créditos da CBS também precisam ser considerados.
Para as receitas atualmente sujeitas ao regime não cumulativo, os 10,19% equivalentes por fora devem ser analisados em conjunto com os créditos atuais e futuros e com o enquadramento de cada operação na CBS, pois a redução aplicável à construção civil não pode ser estendida automaticamente a todas as receitas da empresa.
Além disso, a comparação também se limita à esfera federal, porque a CBS substitui o PIS e a Cofins, enquanto o ICMS e o ISS seguem ao lado do IBS, cobrado a 0,1% em 2027 e 2028.
O IMPACTO APARECE NA COMPOSIÇÃO DE CUSTOS DA OBRA
Duas obras com o mesmo faturamento podem apresentar resultados tributários diferentes, pois materiais, serviços subcontratados e equipamentos podem gerar créditos de CBS, observados os requisitos legais, enquanto os salários dos empregados próprios não geram esse crédito.
Consequentemente, uma obra com maior participação de mão de obra própria pode ter menos créditos para compensar do que outra com maior volume de aquisições tributadas, de modo que o percentual aplicado ao faturamento representa apenas parte do cálculo da carga tributária.
O QUE FAZER AGORA?
As construtoras devem simular a transição por contrato, identificando o regime atual de cada receita, o enquadramento futuro, os créditos aproveitáveis e os efeitos sobre preço, margem e caixa.
Nas obras públicas, também devem examinar as regras próprias das aquisições governamentais (estimativa de 44,2% – pendente de confirmação pelo Senado Federal) e as condições de eventual recomposição contratual.
Embora a decisão do Senado defina a alíquota de referência, a preparação das construtoras deve começar desde já, para que propostas e contratos de longa duração reflitam o custo tributário de cada obra.
O SHIBATA ADVOGADOS permanece à disposição para auxiliar as construtoras na avaliação e correta aplicação desse entendimento.
[1] https://sites.tcu.gov.br/reforma-tributaria/aliquota-referencia-2027.html